CHF 81,5 Mio.
Gesamtfinanzierung
Arealüberbauung am Zürichsee
In einem angespannten Finanzierungsumfeld strukturiert und mit einer passenden Finanzierungspartnerin platziert.
Das ist eine erste Visualisierung, keine fertige Webseite. Erlebt live am Desktop wie es aussehen könnte.
Unabhängig und inhabergeführt
Fremdkapital für
grössere Vorhaben
Für das Vermögen gibt es Mandate, Fachleute und laufende Kontrolle. Für die Fremdfinanzierung meist eine Verlängerung per Unterschrift. Dabei liegen genau dort die Prozentpunkte, die sich über eine Laufzeit summieren.
In Zahlen
jährlich platziertes Fremdkapitalvolumen
Schweizer Kapitalgeber im laufenden Austausch
Kapitalgeber
Ihr braucht selten mehr als zwei davon. Wir müssen alle kennen — auch jene, die für Euren Fall gerade nicht in Frage kommen.
Warum es uns gibt
Korporationen, Wohnbauträger und Anlagestiftungen sind objektiv risikoarm: geringe Verschuldung, tiefe Belehnung, stabile Erträge. Den Risikoaufschlag zahlen sie trotzdem, weil niemand den Gegenbeweis führt.
Dazu verteuert sich der Markt strukturell: Der Bankenmarkt konsolidiert, «Basel III final» hebt die Eigenmittelvorgaben. Wer nur eine Quelle hat, nimmt den Preis, statt ihn zu machen — die zweite Offerte verbessert die erste, bevor sie überhaupt beansprucht wird.
Wie wir arbeiten
Für wen wir arbeiten
Zahlt Ihr zu viel für Euer Fremdkapital? Die Antwort hängt weniger an Eurer Bonität als daran, wie oft jemand sie am Markt überprüft hat.
Belehnung, Marge und Amortisation gehören regelmässig gegen den Markt gestellt, nicht erst bei Ablauf.
«Eine Tranche läuft aus»
Tief belehnt wegen der OAK-Vorschriften, also risikoarm. Trotzdem steigen die Margen flächendeckend.
«Basel III final schlägt durch»
Hypothekarportfolio und Zinsswaps aktiv bewirtschaftet, über Generationen geplant, diskret verhandelt.
«Die nächste Generation übernimmt»
Grosses Anlagevermögen, kaum Fremdkapital, trotzdem ein Risikoaufschlag wie anderswo. Was eingespart wird, geht in Projekte für die Korporationsbürger.
«Konditionen seit Jahren unverändert»
Fernwärme, ARA, Wasser, Schulen. Die Finanzierung muss ein Gremium überzeugen, nicht nur eine Bank.
«Ein Investitionsentscheid steht an»
Kostenmiete, tiefe Leerstände, gepflegte Substanz: geringes Risiko. Das gehört in die Marge und damit in die Miete.
«Sanierung oder Neubau»
Nach 33 Jahren ist die Gebäudeinfrastruktur abgeschrieben. Bis dahin muss so amortisiert sein, dass wieder Spielraum besteht.
«Der Erneuerungsplan wird konkret»
Operative Erträge gelten als schwer prognostizierbar. Wer sein Geschäftsmodell belegbar darstellt, zahlt weniger Aufschlag.
«Die Hausbank hat abgelehnt»
Was dabei herauskommt
CHF 81,5 Mio.
Gesamtfinanzierung
In einem angespannten Finanzierungsumfeld strukturiert und mit einer passenden Finanzierungspartnerin platziert.
CHF 330'000
jährliche Einsparung
Rund CHF 40 Mio. am Markt neu platziert — zu Konditionen, die der Fonds allein nicht erhalten hätte.
CHF 100 Mio.+
Gesamtinvestition
Strukturierung der Absicherung und der Fremdfinanzierung über die gesamte Laufzeit begleitet.
Hausbank: nein
Ausgangslage
Die Hausbank hatte den neuen Hauptsitz abgelehnt. Über andere Kapitalgeber kam die Finanzierung dennoch zustande.
Zinsmarkt
Seit 2022 monatlich: was die Nationalbank entschieden hat, wie die Kapitalgeber reagieren und was das für laufende Finanzierungen heisst.
Erstgespräch
Für eine erste Einschätzung genügen wenige Angaben. Innert zwei Arbeitstagen erhaltet Ihr eine offene Rückmeldung — auch dann, wenn ein anderer Weg für Euch der bessere ist.
Das Haus
Fremdkapital ist kein Nebengeschäft, das jemand zwischen zwei Terminen erledigt. Es ist der einzige Gegenstand dieses Hauses — und der Grund, warum jährlich CHF 1,1 Mrd. den Weg zu den richtigen Kapitalgebern finden.
In Zahlen
CHF 1,1 Mrd.
Fremdkapital, das dieses Team jährlich platziert
150
Kapitalgeber, mit denen laufend gesprochen wird
6
Berater, jeder mit universitärer Ausbildung und Bankerfahrung
Beratung
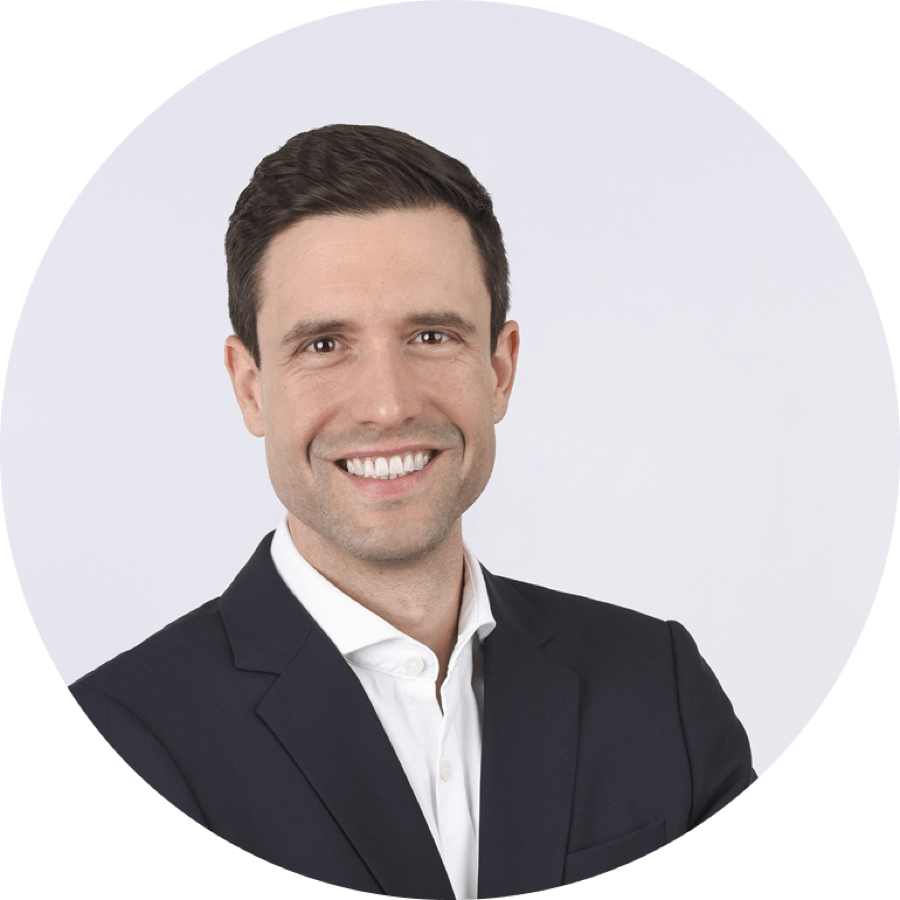
Andreas Weber
CEO & Partner
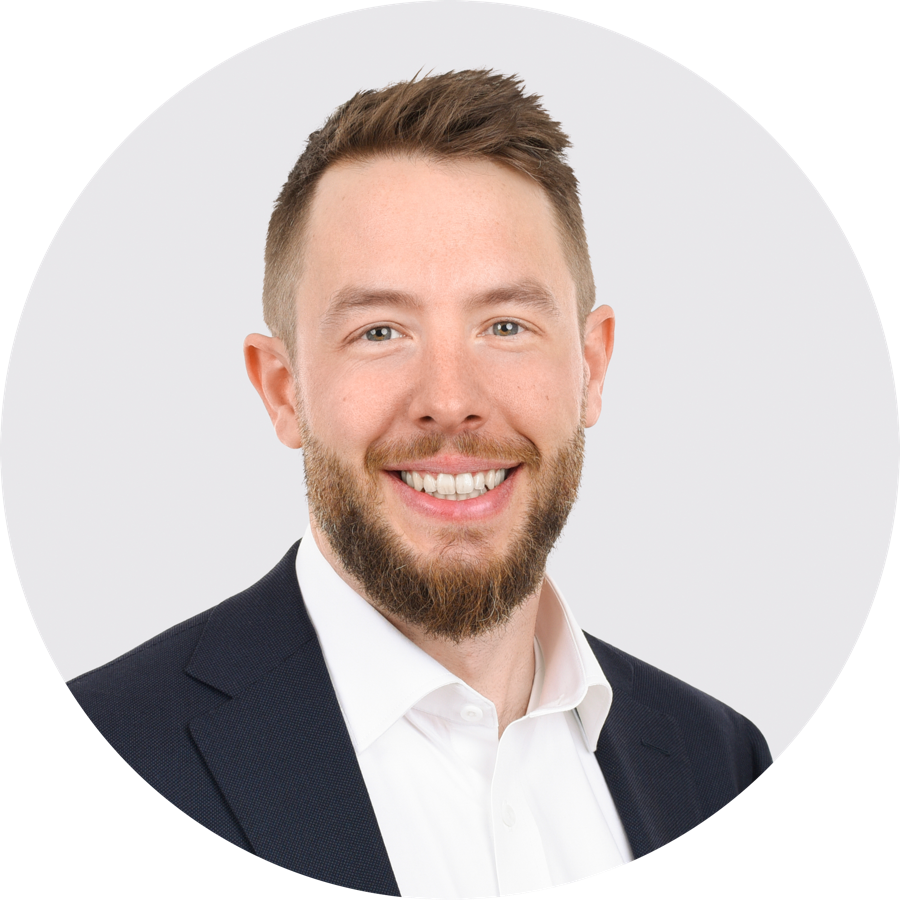
Andreas Lang
Senior Consultant
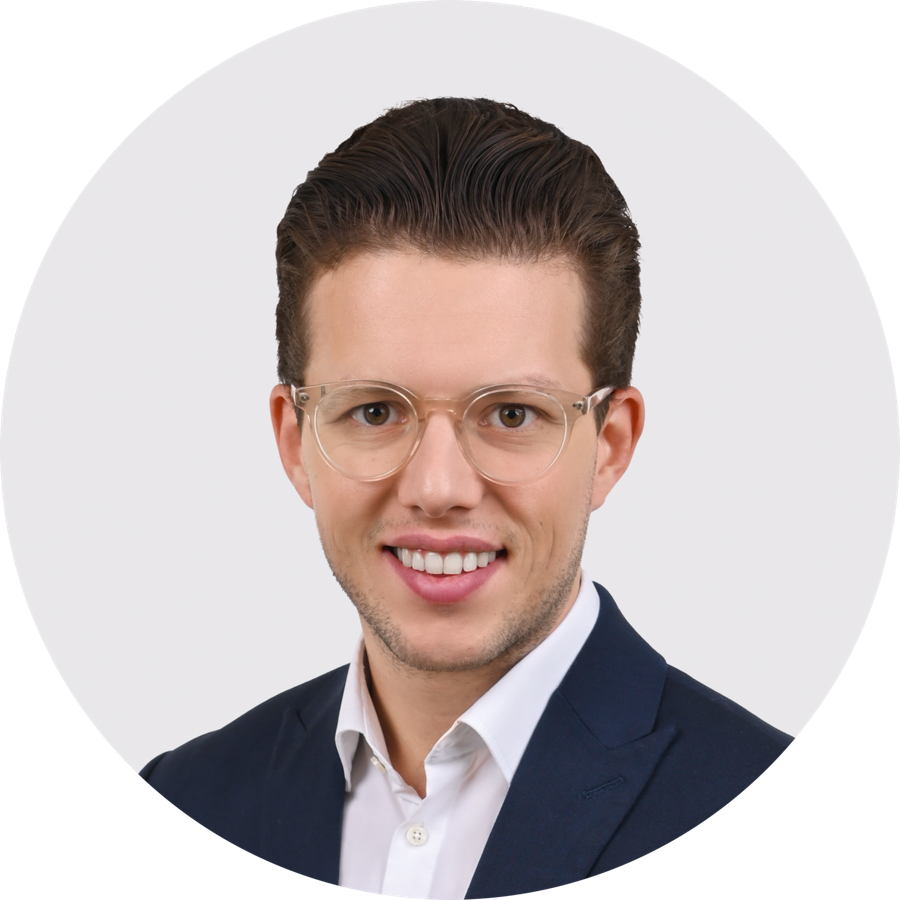
Marc Mader
Consultant
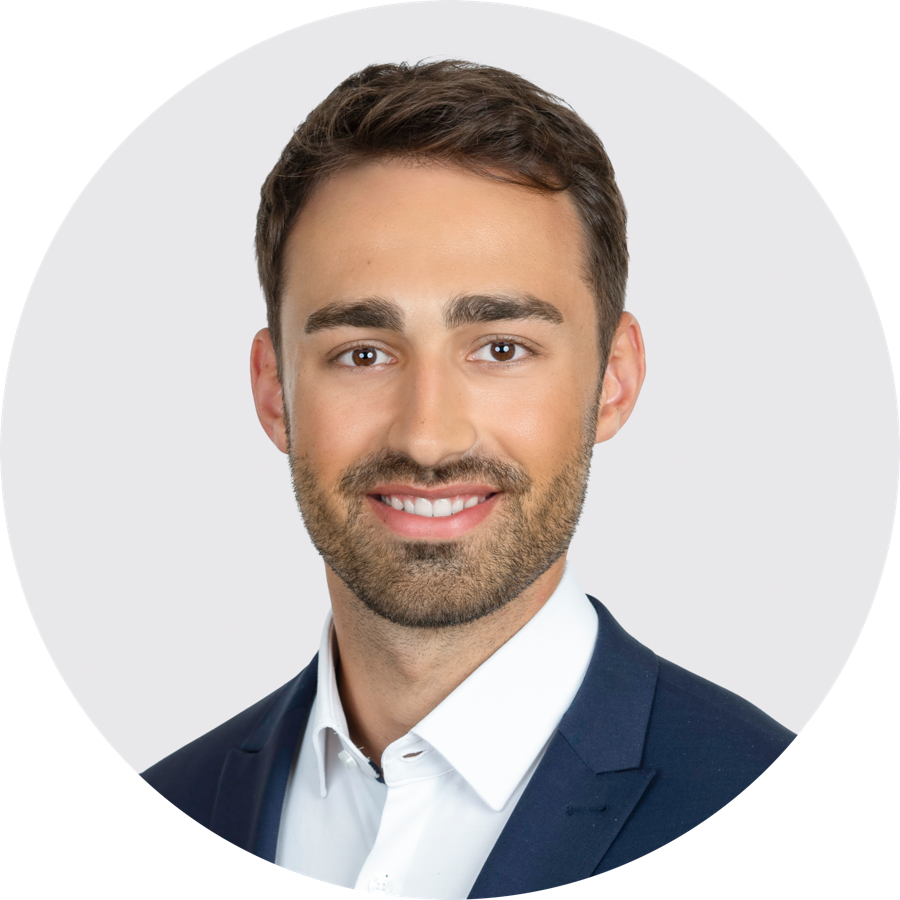
Tim Walder
Consultant
Roger Kreuzer
Sales Manager
Lukas Grob
Consultant
Verwaltungsrat
Urs Ledermann
Präsident
Andreas Weber
Partner
Stefan Hilber
Mitglied
Zoltan Szelyes
Mitglied
Diskretion
Ein Finanzierungsbedarf, der die Runde macht, verliert an Wert. Deshalb geht jede Sondierung anonymisiert an die Kapitalgeber: Zahlen, Struktur, Sicherheiten — kein Name.
Erst wenn die indikativen Offerten vorliegen und Ihr entschieden habt, mit wem weiterverhandelt wird, öffnet sich der Vorhang.
Karriere
Wer Finanzierungen versteht oder verstehen will, bekommt hier Verantwortung statt einer Stufe auf der Leiter. Das «Career-Start»-Programm richtet sich an alle, die aus einer anderen Ecke der Finanzbranche kommen.
Wissen
Was die Nationalbank entschieden hat, was die Kapitalgeber daraus machen — und was das für laufende Finanzierungen bedeutet.
Beiträge
Zinsupdate · 31. Juli 2026
Die Sommerpause fiel dieses Jahr aus. Während die Nationalbank abwartet, haben sich die Aufschläge am langen Ende bewegt — mit Folgen für jede Tranche, die im Herbst zur Verlängerung ansteht.
Aus einer auslaufenden Betriebsfinanzierung wurde eine Struktur mit zwei Kapitalgebern — und mehr Spielraum für die nächste Investition.
Abgeschlossenes Mandat · 6. Mai 2026
Warum die zweite Finanzierungsquelle die Konditionen der ersten verbessert, noch bevor sie in Anspruch genommen wird.
Marktanalyse · 30. März 2026
Wie sich politische Unsicherheit auf die Risikoaufschläge Schweizer Kapitalgeber überträgt.
Zinsupdate · 31. März 2026
Rund CHF 40 Mio. neu platziert, CHF 330'000 jährliche Einsparung.
Abgeschlossenes Mandat · 30. März 2026
Wenn die Bank nicht mehr kann: Versicherungen und Pensionskassen als Finanzierungsquelle.
Abgeschlossenes Mandat · 18. Nov. 2025
Leitzins bei null, Inflationsausblick unverändert — und was das für Laufzeitentscheide heisst.
Zinsupdate · Okt. 2025
Abonnieren
Eine Einschätzung pro Monat, keine Werbung. Abmeldung mit einem Klick.
Wissen
Zinsupdate
Andreas Weber··4 Minuten Lesezeit
Das Wichtigste in Kürze
Üblicherweise wird es im Juli ruhig. Dieses Jahr nicht: Während der Leitzinsentscheid selbst keine Überraschung brachte, haben sich die Risikoaufschläge einzelner Kapitalgeber spürbar auseinanderentwickelt. Wer heute zwei Offerten für dieselbe Struktur einholt, sieht Unterschiede, die vor einem Jahr so nicht auftraten.
Der Leitzins bleibt, wo er ist. Entscheidend für Finanzierungen ist ohnehin weniger der Leitzins selbst als die Erwartung, wie lange er dort bleibt — und genau diese Erwartung ist im Juli beweglicher geworden.
Für kurzfristige Tranchen ändert sich damit wenig. Für alles ab fünf Jahren Laufzeit steckt die Bewegung in der Prämie, nicht im Basiszins.
Im laufenden Austausch mit rund 150 Schweizer Kapitalgebern zeigt sich ein Muster: Banken halten ihre Konditionen enger, während Versicherungen und Pensionskassen bei langen Laufzeiten selektiv offener geworden sind.
Einschätzung aus dem Mandat
«Wir sehen für dieselbe Struktur derzeit Offerten, die sich um mehr als dreissig Basispunkte unterscheiden. Vor einem Jahr lagen sie praktisch aufeinander. Wer nur bei der Hausbank anfragt, sieht diese Spanne gar nicht.»
Andreas Weber, CEO & Partner
Wer eine Tranche im vierten Quartal zur Verlängerung hat, sollte jetzt sondieren statt im Oktober. Der Grund ist nicht die Zinserwartung, sondern der Verhandlungsspielraum: Eine Anfrage sechs Monate vor Ablauf wird anders behandelt als eine sechs Wochen vorher.
Zweiter Punkt: Wer nur mit einem Kapitalgeber spricht, sieht die geöffnete Spanne gar nicht. Sie wird erst sichtbar, wenn mehrere indikative Offerten nebeneinanderliegen.
Die Differenz liegt nicht mehr im Markt, sondern zwischen den einzelnen Anbietern.
Der Juli war kein Monat der grossen Entscheide, aber einer der wachsenden Unterschiede. Genau in solchen Phasen entsteht der Wert einer breiten Sondierung.
Wer sechs bis zwölf Monate vor Ablauf sondiert, verhandelt aus einer Position der Wahl. Wer wartet, verhandelt gegen den Kalender — und der Kalender kennt keine Konditionen.
Der Leitzins bestimmt das kurze Ende. Aufschläge und Laufzeitprämien bewegen sich unabhängig davon — und dort entstehen die Unterschiede, die über die Laufzeit ins Gewicht fallen.
Ab CHF 50 Mio. Fremdkapital rechnet sich ein externes Team in der Regel, bei Privatpersonen ab CHF 20 Mio.
Verfasst von
Andreas Weber
CEO & Partner, Corefinanz AG
Begleitet seit über fünfzehn Jahren Fremdfinanzierungen für Immobilieninvestoren, Korporationen und grössere KMU.